Даже небольшая покупка, оформленная через микрофинансовую организацию, может стать весомым аргументом для банка отказать в ипотеке. Не решающим, но достаточно серьёзным.
Многие покупатели на маркетплейсах берут товары в рассрочку, даже не подозревая, что на самом деле оформляют скрытый микрозайм. Спустя время они сталкиваются с отказом банка в ипотеке: кредитная организация видит в них проблемных клиентов. Поэтому перед подачей заявки на ипотеку крайне важно проверить свою кредитную историю.
Как покупки на маркетплейсах портят кредитную историю
Существует два основных варианта рассрочки.
В первом случае подключается банк-партнёр. Фактически это обычный потребительский кредит или кредитная карта с льготным периодом. Все обязательства по такому продукту отражаются в кредитной истории. Если человек платит вовремя и закрывает долг без просрочек, это идёт ему в плюс. Однако пока рассрочка действует, она увеличивает долговую нагрузку и влияет на решение банка по ипотеке.
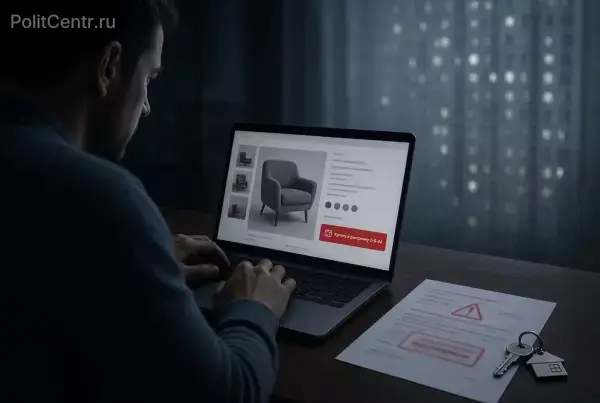
Второй вариант — рассрочка через МФО. За привлекательной табличкой «0-0-24» нередко скрывается договор микрозайма. Человек думает, что просто платит за товар частями, а на деле берёт деньги в долг у микрофинансовой организации.
Различить эти схемы не всегда просто. Многие подписывают документы и дают согласие на обработку данных в один клик, не читая условия. И потом искренне удивляются, когда банк отказывает в ипотеке.
Как банки относятся к микрозаймам
Для банков любое обращение клиента в МФО фиксируется в кредитной истории. Даже если человек просто оставил заявку, но не оформил заём. К таким запросам кредитные организации относятся настороженно: если человек готов брать деньги под высокий процент в МФО, значит, средства ему действительно очень нужны. Несколько подобных обращений прямо сигнализируют о финансовой нестабильности.
В итоге даже совсем небольшая покупка в интернете может стать поводом для отказа в ипотеке. Не главным, но вполне весомым.
На что стоит обратить внимание
Если вы планируете брать ипотеку, проверьте, были ли запросы в МФО за последние полгода до подачи заявки. Особенно негативно влияет действующий микрозайм, оформленный незадолго до обращения в банк — за один-три месяца.
Один старый запрос или давно погашенный заём, как правило, не мешают. Но свежие обращения вызывают у банка подозрения.
Поэтому лучше заранее заказать выписку из кредитной истории через «Госуслуги» или бюро кредитных историй. В ней будут видны все организации, которые запрашивали ваши данные, и все взятые займы.
Также внимательно читайте договор. Если в нём есть слова «заём», «микрозаём» или «процент» — вы оформили именно долг, а не рассрочку. Важно проверить, кто является кредитором. Если это сам магазин или маркетплейс — скорее всего, всё в порядке. Если МФО или банк — это уже кредитный продукт.
Как навести порядок в финансах перед ипотекой
Перед обращением в банк по поводу ипотеки стоит сначала привести в порядок свои финансы. Закройте все действующие рассрочки и микрозаймы, которые создают долговую нагрузку. Чем меньше обязательств, тем выше шансы на одобрение.
Не подавайте заявку сразу после закрытия микрозайма. После последнего обращения в МФО лучше выждать хотя бы три-шесть месяцев. За это время кредитная история обновится, и свежие запросы перестанут вызывать подозрение.
И самое важное: старайтесь не оформлять новые кредитные карты и рассрочки перед подачей заявки на ипотеку. Тогда вероятность одобрения будет значительно выше.
Нашли ошибку? Выделите текст и нажмите Ctrl+Enter, чтобы сообщить нам о ней.